خاص – الضريبة على خسائر اليوروبوندز: حين تصبح الأزمة مصدراً للجباية
هل يجوز أن تتحول الخسائر التي أصابت القطاع المصرفي إلى أرباح ضريبية لمجرد أن سعر صرف الليرة تغيّر؟ هذا السؤال يفرض نفسه في ضوء المعلومات المتداولة عن مطالبة وزارة المالية المصارف بإجراء تصحيحات ضريبية عن سنوات سابقة، على خلفية عمليات مرتبطة بسندات اليوروبوندز وفروقات أسعار الصرف.
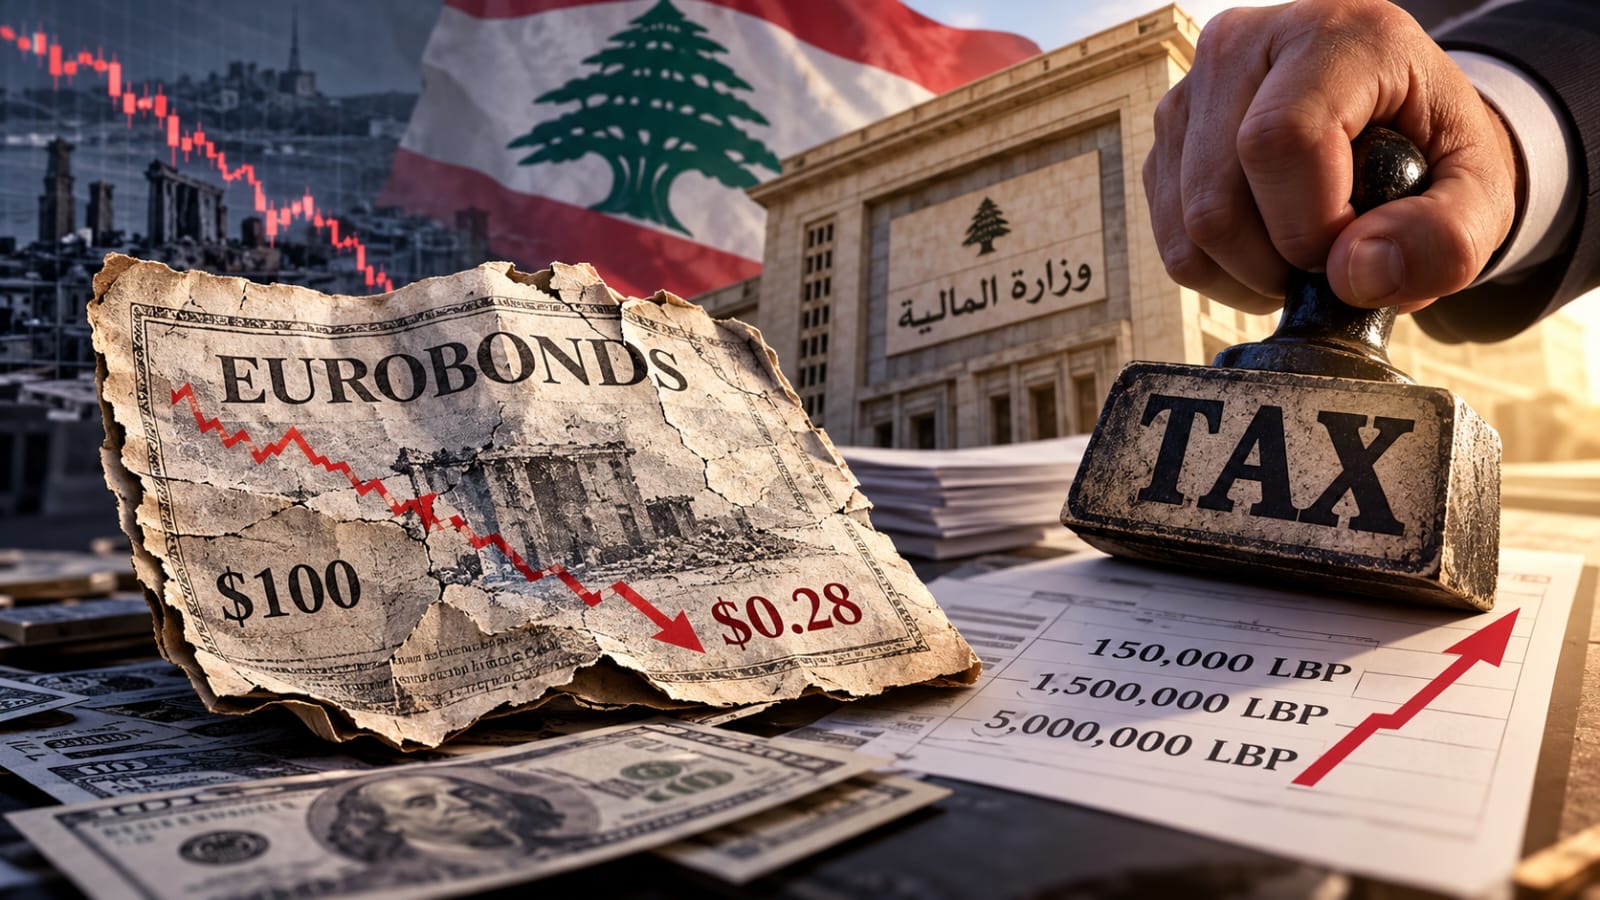
تكمن المشكلة في أن ارتفاع القيمة الاسمية لاستثمار مقوّماً بالليرة لا يعني بالضرورة ارتفاع قيمته الاقتصادية، ولا يثبت، في حد ذاته، تحقق ربح خاضع للضريبة. فالمصرف الذي اشترى سنداً بقيمة 100 دولار ثم تراجعت قيمته السوقية إلى نحو 28 سنتاً لا يصبح رابحاً لمجرد أن القيمة المقابلة للدولار بالعملة المحلية ارتفعت من نحو 150 ألف ليرة إلى ملايين الليرات وفق سعر الصرف الجديد. فالنتيجة الاقتصادية للاستثمار لا تُقاس بحركة الأرقام بالليرة وحدها، بل بالقيمة الفعلية للأصل وبالمعالجة المحاسبية والقواعد القانونية التي تنطبق على العملية.
إن الخلط بين التغير الاسمي في القيمة والخسارة أو الربح الفعلي يطرح إشكالية جوهرية في تطبيق العدالة الضريبية. فالضريبة ينبغي أن تستند إلى أساس قانوني ومحاسبي واضح، لا إلى قراءة انتقائية للأرقام تسمح باحتساب الزيادات الدفترية وتهميش الخسائر التي أصابت الاستثمار. ولا يعني ذلك إعفاء المصارف تلقائياً من أي التزامات ضريبية، بل يقتضي التحقق من طبيعة العمليات ونتائجها الفعلية قبل تحديد ما إذا كانت هناك أرباح تستوجب الضريبة.
وتزداد حساسية هذا الملف في ظل الأزمة المالية التي لا يزال لبنان يعاني تداعياتها. فقد كشفت السنوات الماضية حجم الترابط بين مالية الدولة ومصرف لبنان والقطاع المصرفي، وما نتج منه من التزامات وخسائر لا تزال معالجتها موضع نزاع. وتشير أرقام متداولة إلى التزامات لمصرف لبنان تجاه المصارف تقارب 79 مليار دولار، وإلى نحو 63 مليار دولار استخدمتها الدولة، بصورة مباشرة أو غير مباشرة، عبر الاقتراض من المصرف المركزي خلال نحو خمسة عشر عاماً. وتستدعي هذه الأرقام تدقيقاً في مصادرها وتعريفاتها، لكنها تؤكد ضرورة معالجة الأزمة ضمن إطار شامل وشفاف، بدلاً من اللجوء إلى إجراءات منفصلة قد تزيد التعقيدات القائمة.
ولا تقتصر المخاطر على العلاقة بين الخزينة والمصارف. فالنقاش الدائر حول استعادة الودائع وإعادة توزيع الخسائر يجعل أي إجراء مالي إضافي موضع مساءلة، خصوصاً إذا كان من شأنه التأثير في الموارد التي يمكن تخصيصها لرد حقوق المودعين. وأي خطة جدية لاستعادة الودائع، بما فيها الشريحة التي تصل إلى 100 ألف دولار وفق الآلية المطروحة، تحتاج إلى قواعد واضحة ومصادر تمويل قابلة للتحديد، لا إلى إيرادات محتملة تقوم على معالجات محاسبية متنازع عليها.
من حق الدولة أن تبحث عن إيرادات، ومن واجبها مكافحة التهرب الضريبي وتطبيق القوانين على الجميع. لكن هذا الحق لا يبرر اعتبار كل زيادة دفترية ربحاً، ولا يسمح بتجاهل حقيقة الخسائر التي لحقت بالاستثمارات. فاستدامة المالية العامة لا تتحقق بفرض ضرائب على نتائج افتراضية، بل ببناء نظام ضريبي عادل، وتعزيز الشفافية، وتحديد المسؤوليات عن الانهيار المالي.
المطلوب اليوم ليس اختراع موارد جديدة على الورق، بل اعتماد معالجة متوازنة تعترف بالخسائر الفعلية، وتحترم الأصول المحاسبية، وتحمي حقوق الدولة والمودعين في آن واحد. وإلا فإن الجباية، بدلاً من أن تكون جزءاً من الحل، قد تتحول إلى عامل إضافي يعرقل استعادة الثقة وإعادة بناء النظام المالي.