تقرير – إلغاء ترخيص بنك صادرات إيران.. لماذا الآن وماذا عن أموال المودعين؟
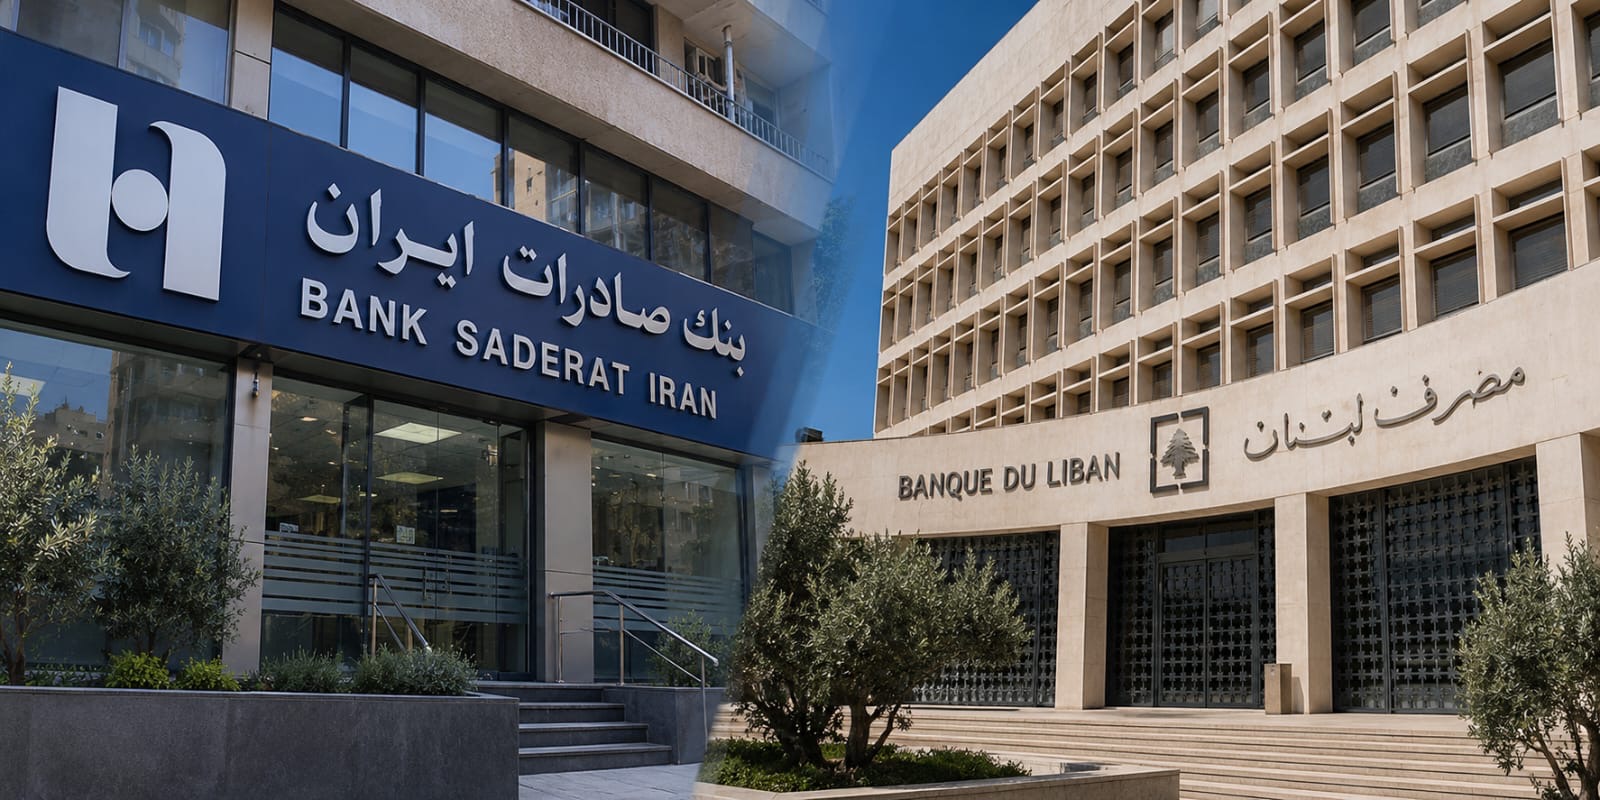
يثير قرار إلغاء ترخيص بنك صادرات إيران في لبنان تساؤلات حول خلفياته وتوقيته، وانعكاساته على القطاع المصرفي وعلاقاته الخارجية، فضلًا عن مصير أموال المودعين في ظل العقوبات الأميركية المفروضة على البنك. وبين اعتبارات الامتثال المصرفي ومخاطر العقوبات، تبرز إشكاليات تتعلق بحدود فعالية القرار والنتائج المترتبة عليه.
وفي هذا السياق، أشار خبير المخاطر المصرفية الدكتور محمد فحيلي إلى أنّ العقوبات المفروضة على بنك صادرات إيران قديمة، لكنّ كلفة الإبقاء عليه في لبنان تغيّرت. وأوضح أنّ وجود مصرف مدرج على قوائم العقوبات الأميركية شكّل لسنوات خطرًا مقبولًا، في ظل محدودية حجم أعماله وتفهّم المصارف المراسلة لحساسية الوضع اللبناني. لكنّ تشديد واشنطن ضغوطها على إيران والجهات المرتبطة بها غيّر طبيعة هذا الخطر، إذ لم يعد السؤال يقتصر على إدراج البنك على قوائم العقوبات، بل بات يتعلق بأسباب استمرار عمله رغم ذلك.

ولفت فحيلي إلى أنّ المعلومات المتداولة عن تحويل 200 مليون دولار من إيران إلى حزب الله لم تُنشئ أسباب القرار، لكنها أثّرت في توقيته، من خلال رفع كلفة التأجيل. فاستمرار عمل البنك بعد تداول هذه المعلومات قد يُفسَّر في الخارج على أنّه تساهل في التعامل مع المخاطر القائمة، ما يجعل الانتظار أكثر كلفة من اتخاذ القرار.
واعتبر فحيلي أنّ القرار يرتبط بمجموعة من العوامل المتداخلة، أبرزها مساعي لبنان للخروج من اللائحة الرمادية، ومتطلبات الامتثال المرتبطة بمسار التعاون مع صندوق النقد الدولي، فضلًا عن الضغوط التي تمارسها المصارف المراسلة. وفي هذا الإطار، تندرج خطوة إلغاء الترخيص ضمن الإجراءات التي يمكن لمصرف لبنان اتخاذها لإظهار استجابته للمخاطر التي تواجه القطاع المصرفي وعلاقاته المالية الخارجية.
لكنّ فحيلي لفت إلى أنّ إلغاء الترخيص لا يعني بالضرورة وقف قنوات التحويلات المالية التي تتم خارج النظام المصرفي الرسمي، إذ إنّ مصرف لبنان لا يستطيع الوصول بالطريقة نفسها إلى القنوات النقدية والمؤسسات غير المصرفية وشبكات الصرافة غير المنظمة. ومن هنا، يرى أنّ القرار يستهدف الحلقة الأكثر وضوحًا والأسهل معالجةً ضمن القطاع المصرفي الرسمي، من دون أن يعني ذلك تفكيك شبكة التحويلات المالية التي قد تعمل خارج هذا الإطار.
وفي قراءته لتداعيات القرار، أشار فحيلي إلى أنّ المخاطر المرتبطة بإيران في لبنان لا تقتصر على الجانب الأمني، بل تمتد إلى القطاع المصرفي والمواطنين. فارتفاع متطلبات الحيطة والحذر والامتثال يرفع كلفة العمليات المصرفية العابرة للحدود، ما ينعكس على المواطنين من خلال ارتفاع كلفة الخدمات والتحويلات المالية. كما أنّ استمرار المخاطر المرتبطة بالعقوبات قد يفرض أعباء إضافية على المصارف اللبنانية في تعاملاتها مع المؤسسات المالية الخارجية.
وفي المقابل، يطرح إلغاء الترخيص إشكالية أساسية تتعلق بمصير المودعين. ويشير فحيلي إلى أنّ الأساس القانوني الذي صدر القرار بموجبه يكتسب أهمية خاصة، إذ إنّ إلغاء الترخيص استند، بحسب تحليله، إلى قانون النقد والتسليف، وليس إلى قانون إصلاح المصارف رقم 23/2025. وهذا التفصيل يفتح باب التساؤلات حول القواعد التي ستُعتمد في تصفية البنك، ومدى انطباق أحكام القانون الجديد، ولا سيما ما يتعلق بحماية الودائع، على هذه الحالة.
ويشير التحليل إلى أنّ التعامل مع الودائع القديمة بالدولار قد يختلف تبعًا للأساس القانوني المعتمد، سواء من حيث الالتزامات التعاقدية، أو التعاميم المصرفية المتعلقة بالودائع، أو قواعد التصفية التقليدية. وبالتالي، فإنّ تحديد الإطار القانوني ليس مسألة إجرائية فحسب، بل عامل أساسي في تحديد كيفية التعامل مع حقوق المودعين.
وتزداد المسألة تعقيدًا في ظل العقوبات الأميركية المفروضة على البنك، إذ إنّ تسديد الودائع بالدولار قد يطرح تحديات تتعلق بالقناة المالية المستخدمة والجهات التي تمر عبرها الدفعات. ويميّز فحيلي في تحليله بين وضع المودع العادي، الذي لا يُعدّ مجرد استلامه وديعته مخالفة بحد ذاته، وبين المخاطر المرتبطة بمسار الدفع، ومصدر الأموال، والحسابات والمصارف المراسلة المستخدمة لتنفيذ التحويلات.
وفي هذا السياق، يبرز سؤال توافر ترخيص أو غطاء قانوني أميركي يتيح تسديد مستحقات المودعين العاديين من دون تعريض مصرف لبنان أو المصارف اللبنانية لمخاطر الامتثال. فالمعضلة، وفقًا للتحليل، تتمثل في ضرورة الوفاء بالالتزامات المتعلقة بالتصفية، في مقابل عدم وضوح الغطاء القانوني الذي يسمح بتنفيذ المدفوعات بالدولار عبر القنوات المالية المعنية.
ومن هنا، يطرح فحيلي ضرورة أن يوضح مصرف لبنان الأساس القانوني الذي ستتم بموجبه تصفية البنك، والجهة التي ستتولى العملية، وآلية التعامل مع فئات المودعين المختلفة، فضلًا عن القناة المعتمدة لتسديد الأموال وكيفية معالجة العقبات المرتبطة بالعقوبات الأميركية. فصدور قرار إلغاء الترخيص لا يحسم وحده مصير الودائع، ما دامت آلية التسديد وقيمته الفعلية وطريق وصول الأموال إلى أصحابها لم تتضح بعد.
وبذلك، لا تقتصر أهمية القرار على الرسالة التي يوجّهها إلى الخارج بشأن إدارة مخاطر الامتثال، بل تمتد إلى كيفية معالجة تداعياته على المودعين والقطاع المصرفي. فبين الحد من المخاطر المرتبطة بالعلاقات المالية الخارجية وضمان حقوق أصحاب الودائع، تبقى آلية التصفية وتسديد الأموال المسألة الأكثر إلحاحًا التي تحتاج إلى إجابات واضحة.