التنقيب عن النفط والغاز في القطب الشمالي والجنوبي… ثروات بمليارات الدولارات ومحظورات قانونية
لم يعد الجليد في أقصى شمال العالم مجرد حاجز طبيعي أمام صناعة النفط والغاز، بل أصبح جزءاً من معادلة اقتصادية تجمع أمن الطاقة بالمنافسة الجيوسياسية. فمن النرويج إلى روسيا وألاسكا، تتحول بعض الموارد القطبية إلى حقول وخطوط أنابيب ومرافئ وناقلات مقاومة للجليد، في حين تبقى موارد القطب الجنوبي خارج الاستثمار التجاري بموجب نظام قانوني دولي مختلف تماماً.
وتقدّر هيئة المسح الجيولوجي الأميركية أن المناطق الواقعة شمال الدائرة القطبية قد تحتوي على نحو 90 مليار برميل من النفط و1,669 تريليون قدم مكعبة من الغاز و44 مليار برميل من سوائل الغاز غير المكتشفة والقابلة للاستخراج تقنياً، مع وجود نحو 84% منها في المناطق البحرية.
لكن هذا التقدير، المنشور في عام 2008، لا يعني وجود احتياطيات مؤكدة بهذه الكميات. هو يقيس الاحتمال الجيولوجي والقدرة التقنية، ولا يحسم ما إذا كان استخراج الموارد سيحقق أرباحاً بعد احتساب تكلفة المنصات والأنابيب وكاسحات الجليد والتأمين والنقل.
النموذج النرويجي
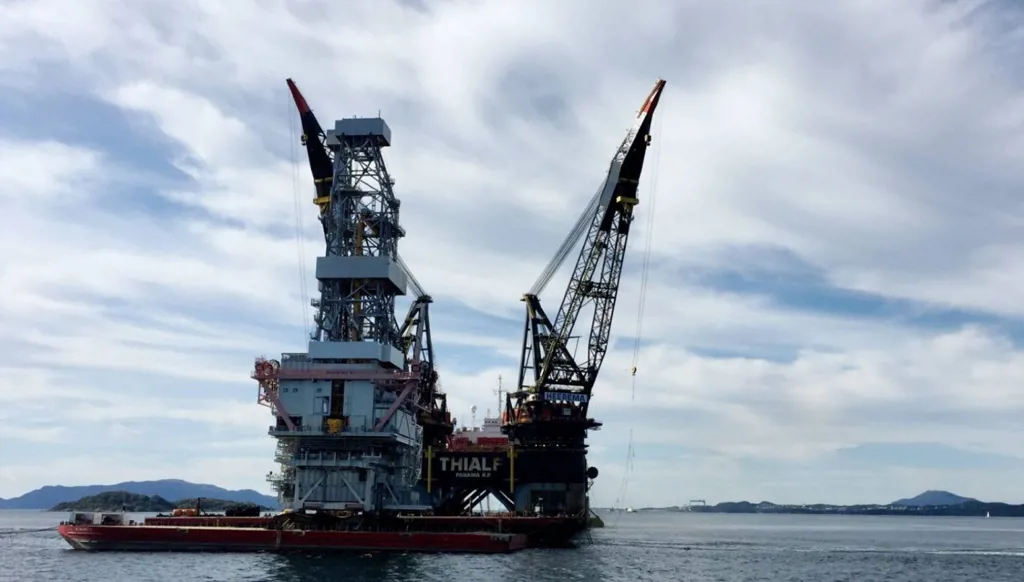
يقدم حقل “يوهان كاستبرغ” في بحر بارنتس نموذجاً لمشروع قطبي تمكن من تجاوز هذه العقبات. بدأ الحقل الإنتاج في آذار/مارس 2025، ووصل خلال ثلاثة أشهر إلى طاقته القصوى البالغة 220 ألف برميل يومياً.
وتقدر موارده القابلة للاستخراج بين 450 و650 مليون برميل، فيما بلغت تكلفة تطويره نحو ثمانية مليارات دولار. وقالت شركة “إكوينور” إن المشروع قد يسترد تكلفته في أقل من سنتين، وفق افتراضات الأسعار والإنتاج المعتمدة عند تشغيله.
وتعود جدواه جزئياً إلى استفادته من الخبرة النرويجية والبنية التحتية البحرية القائمة والنظام المالي المستقر. كذلك يطيل عمر صناعة النفط في شمال النرويج ويوفر نشاطاً للموردين والموانئ ومدينة هامرفست، إلى جانب الإيرادات الضريبية للدولة.
روسيا تراهن على طريق الشمال
في روسيا، لا ينفصل استخراج الطاقة في القطب الشمالي عن إعادة توجيه الصادرات نحو آسيا. ففي أيلول/سبتمبر 2026، بدأ مشروع “فوستوك أويل” تصدير النفط عبر محطة بوختا سيفير في شبه جزيرة تايمير، بمعدل أولي يقارب 150 ألف برميل يومياً.
وتخطط “روسنفت” لرفع الإنتاج إلى 600 ألف برميل يومياً في أواخر عام 2027 ثم إلى مليون برميل بحلول عام 2030. ويضم المشروع 13 حقلاً وخط أنابيب بطول نحو 790 كيلومتراً، فيما تقدر الشركة قاعدة موارده بنحو 50 مليار برميل.
لكن العقوبات دفعت مستثمرين أجانب إلى الانسحاب ورفعت تكلفة التمويل والتكنولوجيا والنقل. وظهر الأثر نفسه في مشروع “أركتيك للغاز المسال 2″، الذي اضطر إلى الاعتماد على عدد محدود من الناقلات والأسواق المستعدة لتحمل مخاطر العقوبات. كذلك شطبت “توتال إنرجيز” 4.1 مليارات دولار مرتبطة باستثمارها فيه قبل التخارج منه.
وهكذا يمنح القطب موسكو طريقاً بديلة إلى آسيا، لكنه يجعل كل شحنة أكثر اعتماداً على الدعم الحكومي والأسطول المتخصص وشبكات التمويل والتجارة القادرة على التعامل مع العقوبات.
ألاسكا بين النفط والغاز
في ألاسكا، يمضي مشروع “ويلو” التابع لـ”كونوكو فيليبس” نحو بدء الإنتاج مطلع عام 2029. وتُقدّر تكلفته بين 8.5 و9 مليارات دولار، مع إنتاج أقصى يبلغ نحو 180 ألف برميل يومياً وإجمالي متوقع قدره 600 مليون برميل خلال عمر المشروع.
وتقدر الشركة والجهات الأميركية المؤيدة للمشروع أنه قد يولد بين 8 و17 مليار دولار من الضرائب والإتاوات للحكومة الفيدرالية وألاسكا والمجتمعات المحلية. وشغّل أكثر من 2,400 عامل خلال عام 2025، لكنه لا يوفر في الأجل البعيد سوى نحو 300 وظيفة دائمة، ما يوضح الفرق بين طفرة البناء والأثر المستمر بعد بدء التشغيل.
أما مشروع “ألاسكا للغاز الطبيعي المسال”، فتتراوح تكلفته التقديرية بين 44.5 و54.5 مليار دولار، ويتطلب خط أنابيب يمتد نحو 800 ميل من الساحل الشمالي إلى محطة تسييل جنوب الولاية. ويستهدف إنتاج 20 مليون طن سنوياً للأسواق الآسيوية، لكن الاتفاقات غير الملزمة تغطي نحو 13 مليون طن فقط، فيما ينافس غازاً أقل تكلفة من خليج المكسيك وكندا. لذلك قد تكون قيمته الاستراتيجية أكبر من ربحيته التجارية.
ليست كل دول الشمال في سباق التنقيب
لا تتجه الدول القطبية كلها إلى استغلال النفط والغاز. تبقي كندا مياهها القطبية البحرية مغلقة إلى أجل غير محدد أمام التراخيص الجديدة، ومددت حظر أنشطة التنقيب في التراخيص القائمة حتى نهاية عام 2028، على أن يُراجَع القرار في ضوء الاعتبارات المناخية ومعارف السكان الأصليين والآثار الاقتصادية المحلية.
وفي غرينلاند، قررت الحكومة منذ عام 2021 وقف إصدار تراخيص هيدروكربونية جديدة، بعدما خلصت إلى أن المخاطر البيئية مرتفعة وأن قسماً كبيراً من الموارد المحتملة لن يحقق أرباحاً.
وفي أيلول 2026، جدد الاتحاد الأوروبي معارضته لحفر آبار نفط وغاز جديدة في القطب الشمالي، على الرغم من مطالبة النرويج بموقف أكثر مرونة لتعزيز أمن الطاقة الأوروبي. ويرى الاتحاد أن المشاريع الجديدة تحتاج إلى سنوات طويلة قبل بدء الإنتاج، ولذلك لن تعالج اضطرابات الإمدادات الحالية.
توضح هذه المواقف أن انحسار الجليد ووجود الموارد لا يؤديان تلقائياً إلى الاستثمار، إذ قد ترى الحكومات أن تكلفة الحفر والمخاطر البيئية واحتمال تراجع الطلب مستقبلاً تتجاوز الإيرادات المتوقعة.
فاتورة لا تظهر في سعر البرميل
تولّد المشاريع القطبية وظائف وإيرادات وموانئ وطرقاً واتصالات في مناطق قليلة السكان، لكنها قد تجعل الاقتصادات المحلية شديدة الاعتماد على مشروع واحد ودورات أسعار الطاقة. كذلك يمكن للبنية الجديدة أن تخدم السكان، أو أن تضغط في المقابل على الصيد والرعي وأنماط عيش الشعوب الأصلية.
ويضيف تغير المناخ مفارقة قاسية: انحسار الجليد قد يسهل الملاحة والوصول إلى الموارد، لكنه يذيب التربة الصقيعية التي تقوم عليها الطرق والأنابيب والمباني، ما يرفع تكلفة الصيانة. كما أن احتواء تسرب نفطي في المياه الباردة والنائية أصعب وأغلى من احتوائه قرب الموانئ التقليدية.
وتواجه المشاريع البعيدة الأجل أيضاً خطر تحولها إلى أصول عالقة. وتقدر وكالة الطاقة الدولية أن قيمة شركات النفط والغاز قد تنخفض 25% إذا حققت الدول تعهداتها المناخية، وبنحو 60% في مسار يحد الاحترار عند 1.5 درجة مئوية. وتزداد حساسية المشاريع القطبية لهذا الخطر بسبب تكلفتها الكبيرة وطول المدة اللازمة لاسترداد الاستثمار.
الجنوب ليس امتداداً للشمال
لا توجد حالياً مشاريع قانونية لاستخراج النفط أو الغاز في القارة القطبية الجنوبية. تحظر المادة السابعة من بروتوكول مدريد الأنشطة المتعلقة بالموارد المعدنية، باستثناء البحث العلمي، في المنطقة الواقعة جنوب خط عرض 60 درجة جنوباً. ولا ينتهي البروتوكول في عام 2048، فهذا التاريخ يتيح طلب مؤتمر لمراجعته وفق شروط مشددة، ولا يفتح القارة تلقائياً أمام الحفر والتعدين.
وأثارت المسوح الجيوفيزيائية الروسية تكهنات بوجود موارد هيدروكربونية ضخمة، لكن لا يوجد دليل على انتقالها إلى حفر تجاري. وحتى تقدير هيئة المسح الجيولوجي الأميركية لعام 2025 بوجود نحو 269 مليون برميل من النفط و14.3 تريليون قدم مكعبة من الغاز غير المكتشف في حوض لارسن يبقى تقديراً جيولوجياً لموارد قابلة للاستخراج تقنياً، لا احتياطياً مثبتاً أو مشروعاً قابلاً للتطوير في ظل الحظر.
لذلك، تكمن القيمة الاقتصادية للقطب الشمالي في موارد يجري تحويل بعضها فعلياً إلى إنتاج وإيرادات ونفوذ. أما في الجنوب، فالقيمة الحالية هي قيمة الحماية والبحث العلمي وتجنب سباق استخراج قد تكون تكلفته البيئية والسياسية أعلى من ثروته المدفونة.