ضريبة الشقق الشاغرة خارج الموازنة: فرصة ضائعة للإيرادات ولمعالجة أزمة السكن (النهار 22 تشرين الأول)
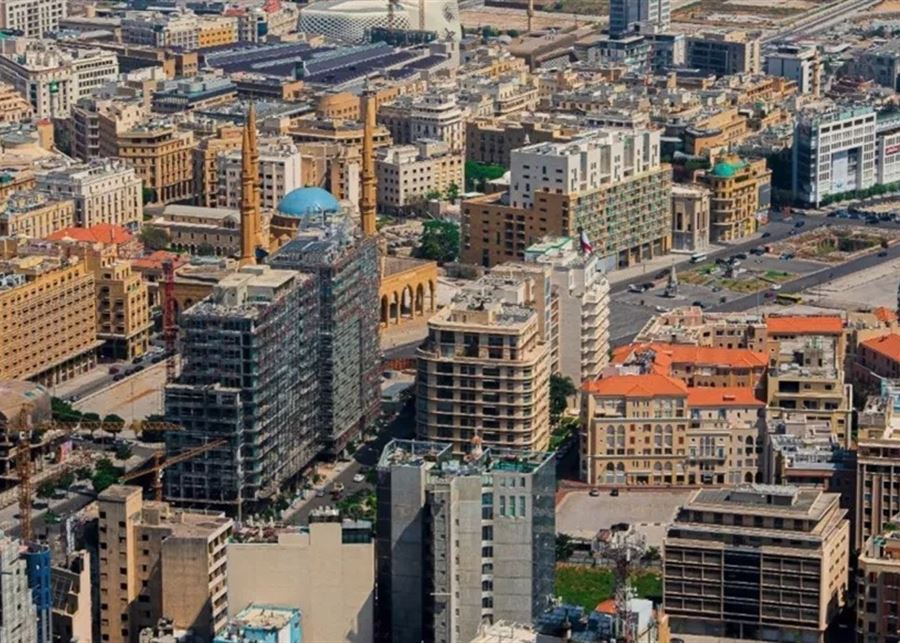
فيما تتزايد الحاجة إلى المساكن في لبنان بفعل الأضرار التي لحقت بالمباني والنزوح الناجم عن الحرب، وما رافقهما من ارتفاع في بدلات الإيجار وضغوط على سوق السكن، يثير استبعاد الحكومة الضريبة على الأملاك الشاغرة من مسودة وزارة المال تساؤلات عن أولويات السياسة الضريبية للدولة، ومدى استعدادها لاستخدام الأدوات المالية المتاحة لمعالجة أزمة السكن وتعزيز إيرادات الخزينة.
وتكتسب هذه المسألة أهمية خاصة في ضوء حجم الشغور العقاري. فقد أظهرت دراسة أعدها “مختبر بيروت الحضري” في الجامعة الأميركية في بيروت، وشملت المباني التي حصلت على تراخيص بناء بين عامي 1996 و2018، أن نحو 23% من الوحدات السكنية المشمولة بالدراسة في بيروت الإدارية كانت شاغرة، أي أكثر من 7,000 شقة. وكانت 65% من هذه الوحدات غير مبيعة، فيما احتفظ المالكون بنسبة 35% منها من دون إشغال.
ليست المرة الأولى تدرج وزارة المال ضريبة الأملاك المبنية للشقق الشاغرة في مشاريع قوانين الموازنات التي تعدّها، لكنها كانت تسحب بحجة إدراجها في مشروع قانون مستقل.
ويثير المحامي نزار صاغية تساؤلات عن المعايير المعتمدة لتحديد التدابير التي ينبغي إدراجها في قوانين مستقلة، وتلك التي يمكن تضمينها في قانون الموازنة. ويشير إلى أن المجلس الدستوري توسع في تفسير مفهوم “فرسان الموازنة”، أي التدابير الخارجة عن موضوع الموازنة، ليشمل الإجراءات التي تؤثر في إيرادات الدولة أو نفقاتها، بما فيها إعطاء الإعفاءات الضريبية أو إلغاؤها.
في المقابل، تشير مصادر وزارة المال إلى أن الحل الافضل يتمثل في اعتماد ضريبة موحدة على الدخل، لكونها مقاربة أكثر شمولا لمعالجة المسائل الضريبية المرتبطة بالدخل والثروة العقارية.
توسيع القاعدة الضريبية وتعزيز الإيرادات
تقترح المادة 37 من مشروع قانون موازنة العام 2027، إخضاع الوحدات السكنية الشاغرة للضريبة على أساس 50% من القيمة التأجيرية المقدرة، بعد انقضاء مهلة الشغور المحددة.
وفيما يتطلب تقدير الإيرادات المتوقعة بيانات دقيقة عن عدد العقارات الخاضعة للضريبة وقيمها التأجيرية ومعدلات التحصيل المحتملة، يشدد صاغية على أن أهمية الضريبة لا ينبغي أن تقاس بحجم الإيرادات التي تحققها للخزينة فحسب، بل أيضا بآثارها الاجتماعية والاقتصادية، ولا سيما تأثيرها في قرارات المالكين وحجم الوحدات المعروضة للبيع والإيجار.
ويشدد على أن الأثر الاجتماعي والاقتصادي للضريبة قد يفوق إيراداتها المباشرة. فإخضاع الشقق الشاغرة للضريبة يمكن أن يشجع مالكيها على عرضها للبيع أو الإيجار، ما يزيد المعروض السكني ويساهم في تخفيف الضغط على بدلات الإيجار.
ويوضح أن بعض المالكين يفضلون إبقاء شققهم خارج السوق في انتظار ارتفاع الأسعار، بدل بيعها بأسعار تقل عن توقعاتهم أو تأجيرها ببدلات أدنى مما يرغبون فيه. ويضيف فرض الضريبة كلفة مالية إلى هذا الخيار، ما قد يدفعهم إلى إعادة النظر في جدوى إبقاء العقار غير مستخدم، ويجعل التأجير أو البيع أكثر ملاءمة من الانتظار.
التصريح عن الشغور ومخاطر التهرب الضريبي
تتمثل إحدى أبرز المشكلات العملية في لجوء بعض المالكين إلى التصريح عن شغور وحداتهم السكنية بهدف وقف تكليف ضريبة الأملاك المبنية، رغم استمرار استخدامها فعليا، سواء من مالكيها أو أشخاص آخرين، أو عبر تأجيرها من دون التصريح عن ذلك.
وتشير مصادر وزارة المال إلى أن غياب الضريبة على الأملاك الشاغرة يتيح لبعض المالكين الإفادة من الإعفاء رغم استمرار استخدام العقار، بما في ذلك الفيلات والقصور والشقق المرتفعة القيمة التي تستخدم خلال فترات معينة من السنة.
وتعزز هذه المخاوف نتائج دراسة لصندوق النقد الدولي أشارت إلى أن نحو نصف العقارات المصرح عن شغورها في بلدية بيروت كانت مشغولة فعليا، ما يكشف عن فجوة محتملة بين الوضع المعلن للإدارة الضريبية والاستخدام الحقيقي للعقار.
التحقق من الشغور وتحديات التطبيق
يعدّ التحقق من الشغور الفعلي من أبرز التحديات التي تواجه تطبيق الضريبة. وتشير مصادر وزارة المال إلى إمكان الاستعانة باستهلاك الكهرباء مؤشرا لتحديد ما إذا كان العقار مستخدما.
لكن الصعوبة تكمن في عدم توافر عدادات الكهرباء في جميع العقارات، فضلا عن اعتماد بعض أصحاب الفيلات والعقارات الكبيرة على أنظمة الطاقة الشمسية، ما يجعل انخفاض استهلاك الكهرباء من الشبكة العامة غير كاف للاستنتاج أن العقار غير مستخدم.
الاستثناءات الضرورية والتجارب المقارنة
فرض الضريبة لا يعني إخضاع جميع حالات الشغور للمعاملة نفسها، إذ يشير صاغية إلى ضرورة مراعاة الحالات التي يكون فيها الشغور مبررا وموقتا، مثل الشقق التي تحتاج إلى الترميم بعد استردادها من مستأجرين سابقين، أو الوحدات الموجودة في الأبنية الجديدة التي لم تبع بعد.
ويمكن القانون تحديد مهل واضحة لهذه الحالات، تتيح إنجاز أعمال الترميم أو استكمال إجراءات البيع، مع وضع شروط موضوعية للاستفادة من الاستثناءات ومنع استخدامها للتهرب الضريبي.
وفي ما يتعلق بالتجارب المقارنة، يشير صاغية إلى أن الضرائب على العقارات الشاغرة أصبحت معتمدة في عدد من الدول، ولا سيما في أوروبا، للحد من المضاربة وتشجيع استخدام المساكن. ويذكّر بأن لبنان عرف ضرائب على الأملاك الشاغرة خلال خمسينيات القرن الماضي، ما يدل على أن هذا النوع من التدابير ليس غريبا عن التجربة التشريعية اللبنانية.