النفط بين صدمة 1973 وأسعار اليوم: إلى أين تصل قدرة العالم على التحمّل؟
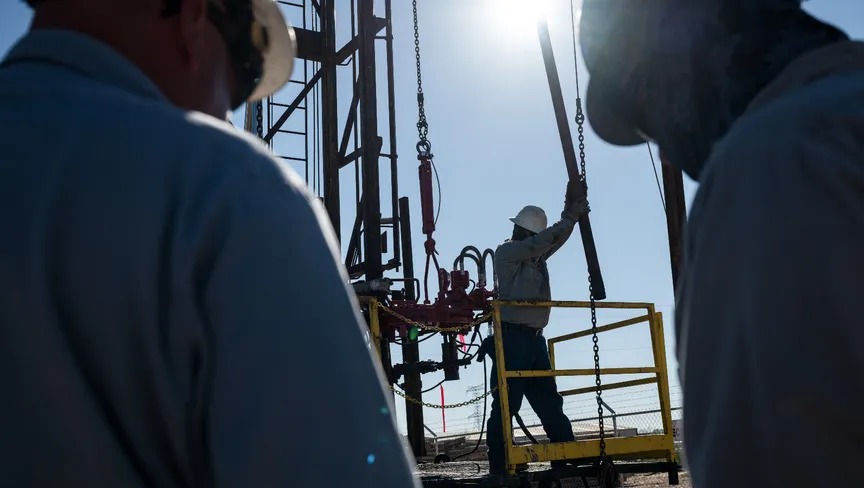
كان النفط ولا يزال أحد العوامل التي تحدد اتجاه الاقتصاد العالمي، من كلفة الإنتاج والنقل إلى معدلات التضخم والنمو الاقتصادي. لكن قدرة العالم على تحمّل ارتفاع أسعار النفط ليست ثابتة، بل تتغير بحسب حجم الصدمة، ومدى استمرارها، وقدرة الاقتصادات على إيجاد بدائل للإمدادات المتضررة.
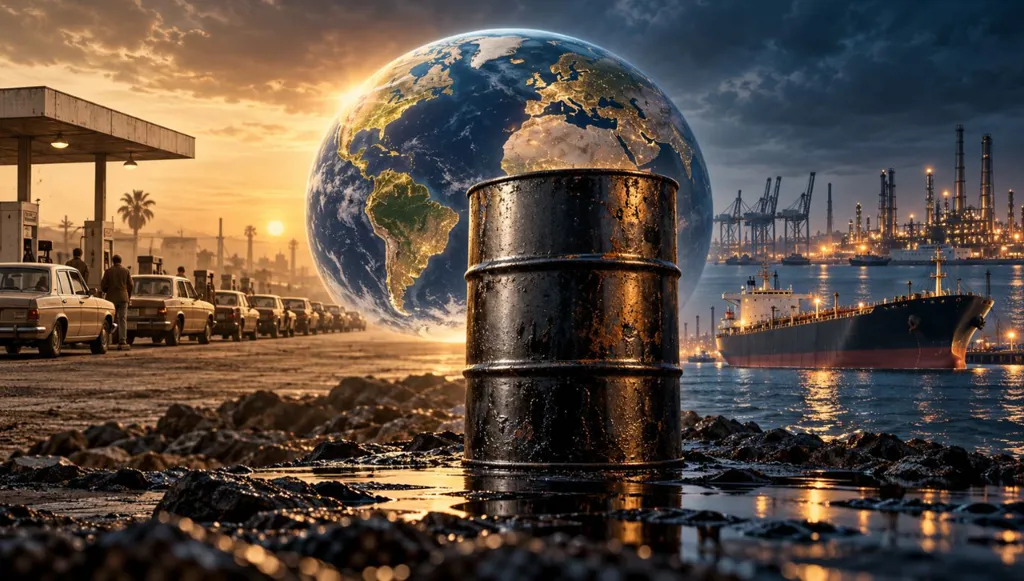
اليوم، مع تداول خام برنت قرب 115 دولاراً للبرميل في أواخر تشرين الأول/أكتوبر 2026، تعود المقارنة مع أزمة الحظر النفطي العربي في 1973، حين واجه العالم واحدة من أبرز الصدمات الاقتصادية في تاريخه الحديث.
لفهم حجم ما يحدث اليوم، لا بد من العودة إلى تشرين الأول/أكتوبر 1973، عندما فرضت الدول العربية المصدّرة للنفط حظراً على الولايات المتحدة وبعض الدول الأخرى، تزامناً مع خفض الإنتاج، رداً على الدعم الأميركي لإسرائيل خلال حرب 6 تشرين الأول/أكتوبر ضد مصر وسوريا.
لم تكن الأسواق مستعدة لمثل هذه الصدمة، خصوصاً أن النفط كان يشكل عنصراً أساسياً في تشغيل المصانع ووسائل النقل وتوليد الطاقة، في وقت كانت فيه كفاءة الاستهلاك أقل والبدائل محدودة. ونتيجة لذلك، ارتفع سعر البرميل من 2.90 دولارين قبل الحظر إلى 11.65 دولاراً في كانون الثاني/يناير 1974، أي ما يقارب 4 أضعاف خلال أشهر قليلة. ورغم رفع الحظر في آذار/مارس 1974، بقيت الأسعار أعلى من مستوياتها السابقة، فيما تحولت أزمة الإمدادات إلى أزمة اقتصادية أوسع نطاقاً.
التضخم حاضر ومؤثر
مقارنة تلك الأسعار بأسعار اليوم تتطلب النظر إلى التضخم، لا إلى الأرقام الاسمية وحدها. فبرميل النفط الذي كان يبلغ متوسط سعره السنوي نحو 3.29 دولارات في 1973 يعادل نحو 25 دولاراً بقيمة الدولار في آب/أغسطس 2026، بينما بلغ متوسط السعر في 1974 ما يعادل نحو 79 دولاراً بالقيمة نفسها، وفق بيانات تاريخية معدّلة بالتضخم.
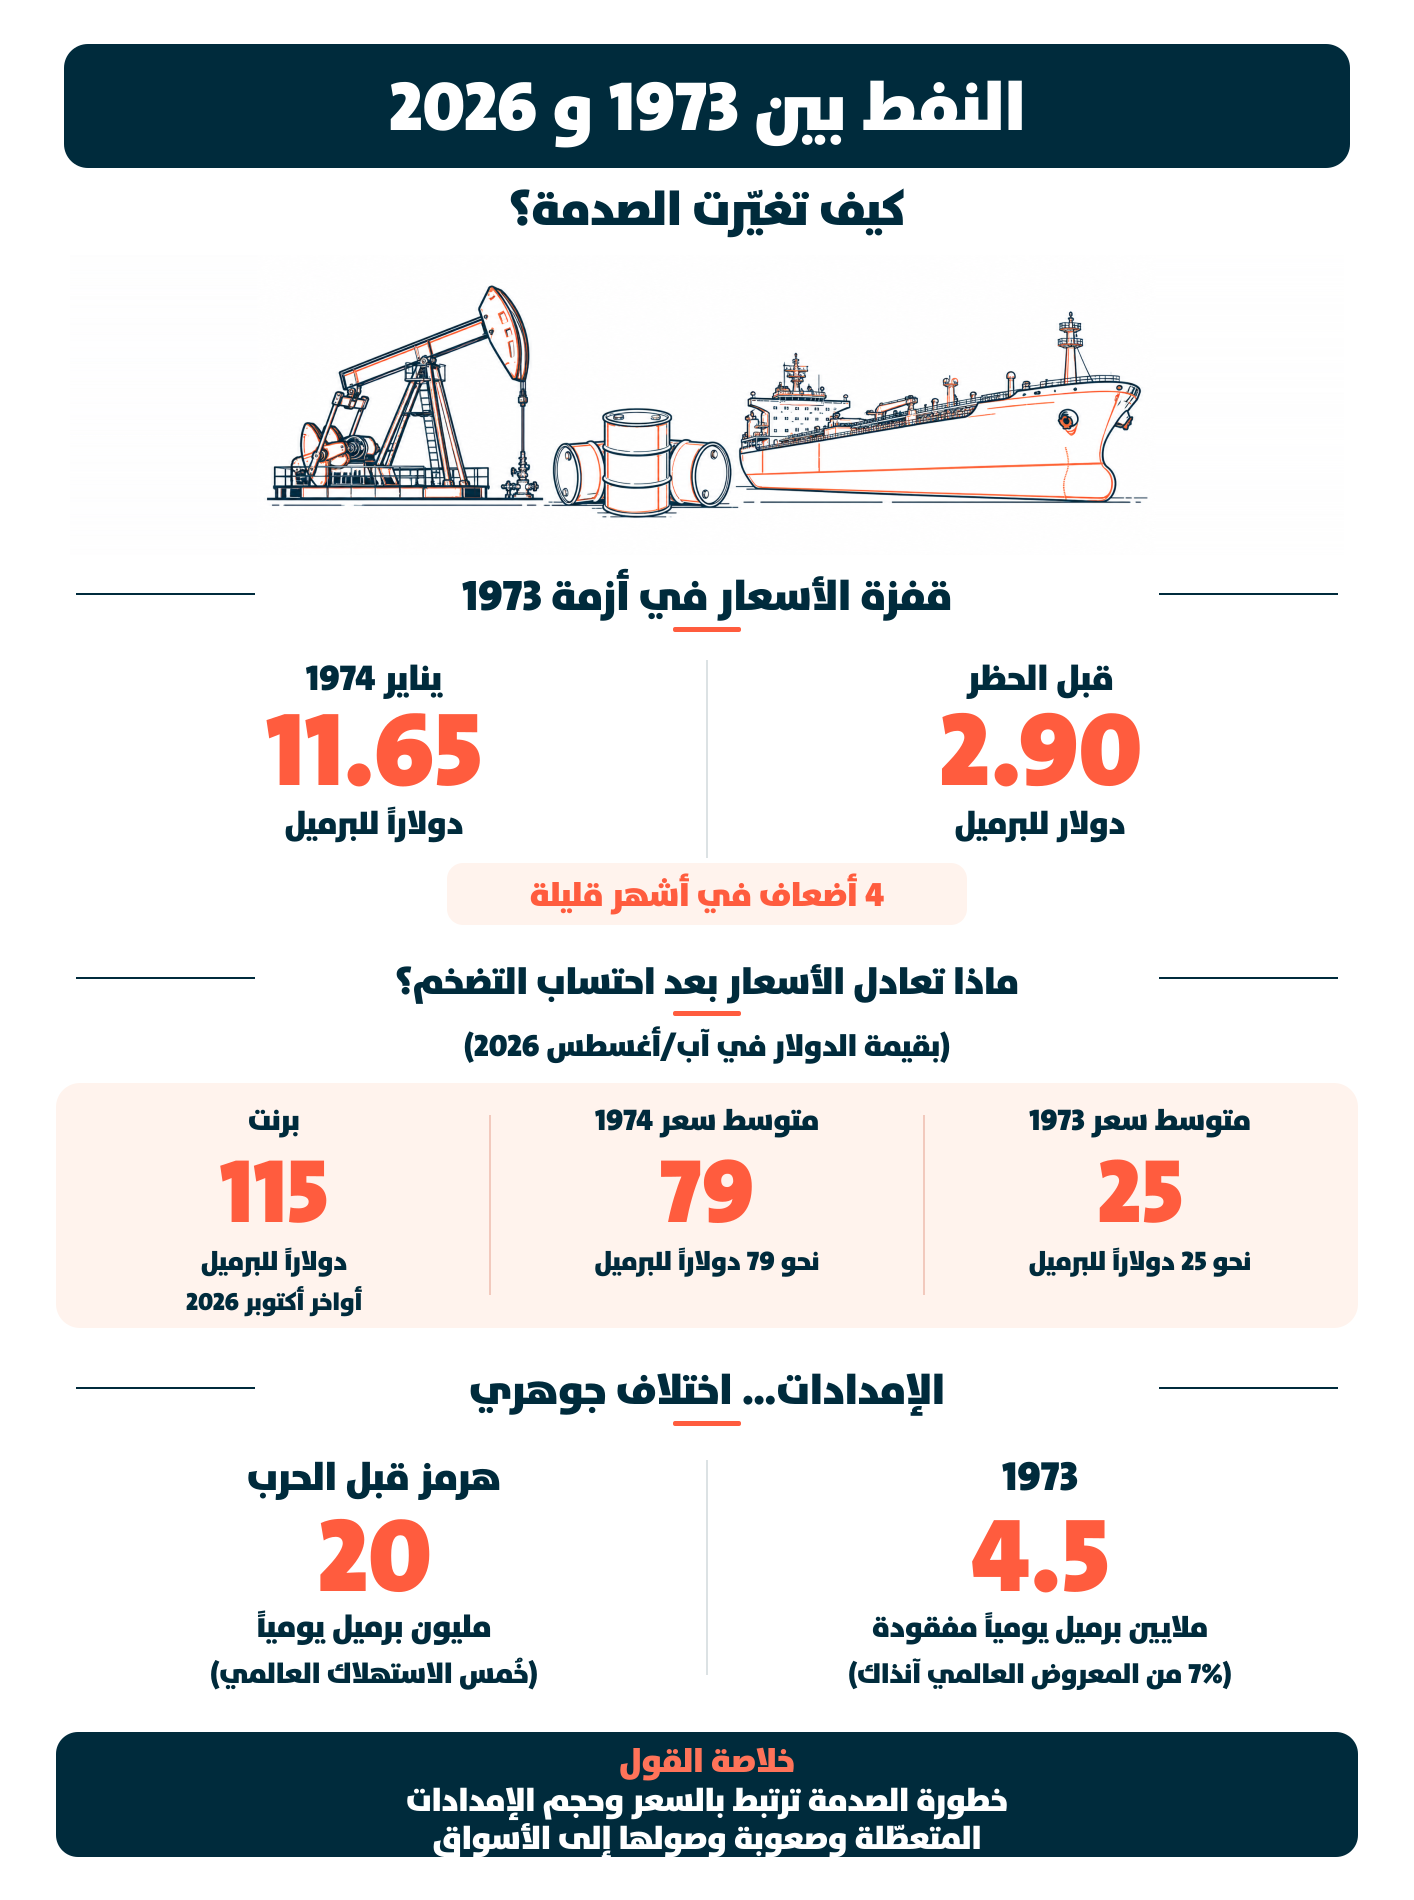
وهذا يعني أن أسعار النفط الحالية، عند مستويات تتجاوز 100 دولار للبرميل، أعلى من متوسط أسعار عام 1974 بعد احتساب التضخم، لكنها لا تمثل بالضرورة أعلى مستوى حقيقي عرفته الأسواق؛ فقد سجلت أسعار النفط مستويات أعلى عند احتساب التضخم خلال فترات لاحقة، أبرزها عام 2008.
مع ذلك، لا تكمن أهمية المقارنة في تحديد أي الفترتين شهدت السعر الأعلى فحسب، بل في فهم حجم الصدمة التي تعرض لها الاقتصاد العالمي. ففي 1973، أدى الحظر وتخفيض الإنتاج إلى فقدان نحو 4.5 ملايين برميل يومياً من الإمدادات العالمية، أي نحو 7% من المعروض آنذاك، فيما ارتبطت الأزمة الراهنة بتعطّل حركة النفط عبر مضيق هرمز، الذي كان يمر عبره نحو 20 مليون برميل يومياً قبل اندلاع الحرب، بما يعادل قرابة خُمس الاستهلاك العالمي من النفط. وهكذا، تختلف طبيعة الأزمة الحالية عن أزمة السبعينيات، إذ لا يتعلق الأمر بالسعر فقط، بل بحجم الإمدادات المهددة وصعوبة إيصالها إلى الأسواق في الوقت المناسب.
هذا الاختلاف يفسر لماذا لا يمكن اعتبار سعر النفط وحده مقياساً كافياً لتحديد مدى خطورة الأزمة. فقد يستطيع الاقتصاد العالمي التكيف مع أسعار مرتفعة نسبياً إذا بقيت الإمدادات متاحة واستطاعت الشركات والمستهلكون توزيع التكاليف على مدى زمني أطول.
لكن ارتفاع الأسعار يصبح أكثر خطورة عندما يتزامن مع نقص فعلي في المعروض، وارتفاع تكاليف الشحن والتأمين، وتراجع المخزونات، واضطرار الشركات إلى دفع مبالغ أكبر للحصول على الوقود والمواد الأولية. وفي مثل هذه الظروف، تنتقل الصدمة من سوق الطاقة إلى قطاعات النقل والزراعة والصناعة، قبل أن تظهر آثارها على أسعار السلع والخدمات والقوة الشرائية للأسر.
ما الحد الأقصى للتحمّل؟
رغم أن الاقتصاد العالمي أصبح أقل اعتماداً على النفط مقارنة بالسبعينيات، فإنه لم يتخلص من حساسيته تجاهه. فقد دفعت الأزمات السابقة الدول إلى تحسين كفاءة استهلاك الوقود، وتنويع مصادر الطاقة، وتطوير حقول إنتاج خارج مناطق التوتر، وإنشاء احتياطيات استراتيجية يمكن استخدامها عند حدوث اضطرابات كبيرة. كما ساهم انتشار الطاقة المتجددة والتطور التكنولوجي في توفير بدائل لمصادر الطاقة التقليدية في بعض القطاعات.
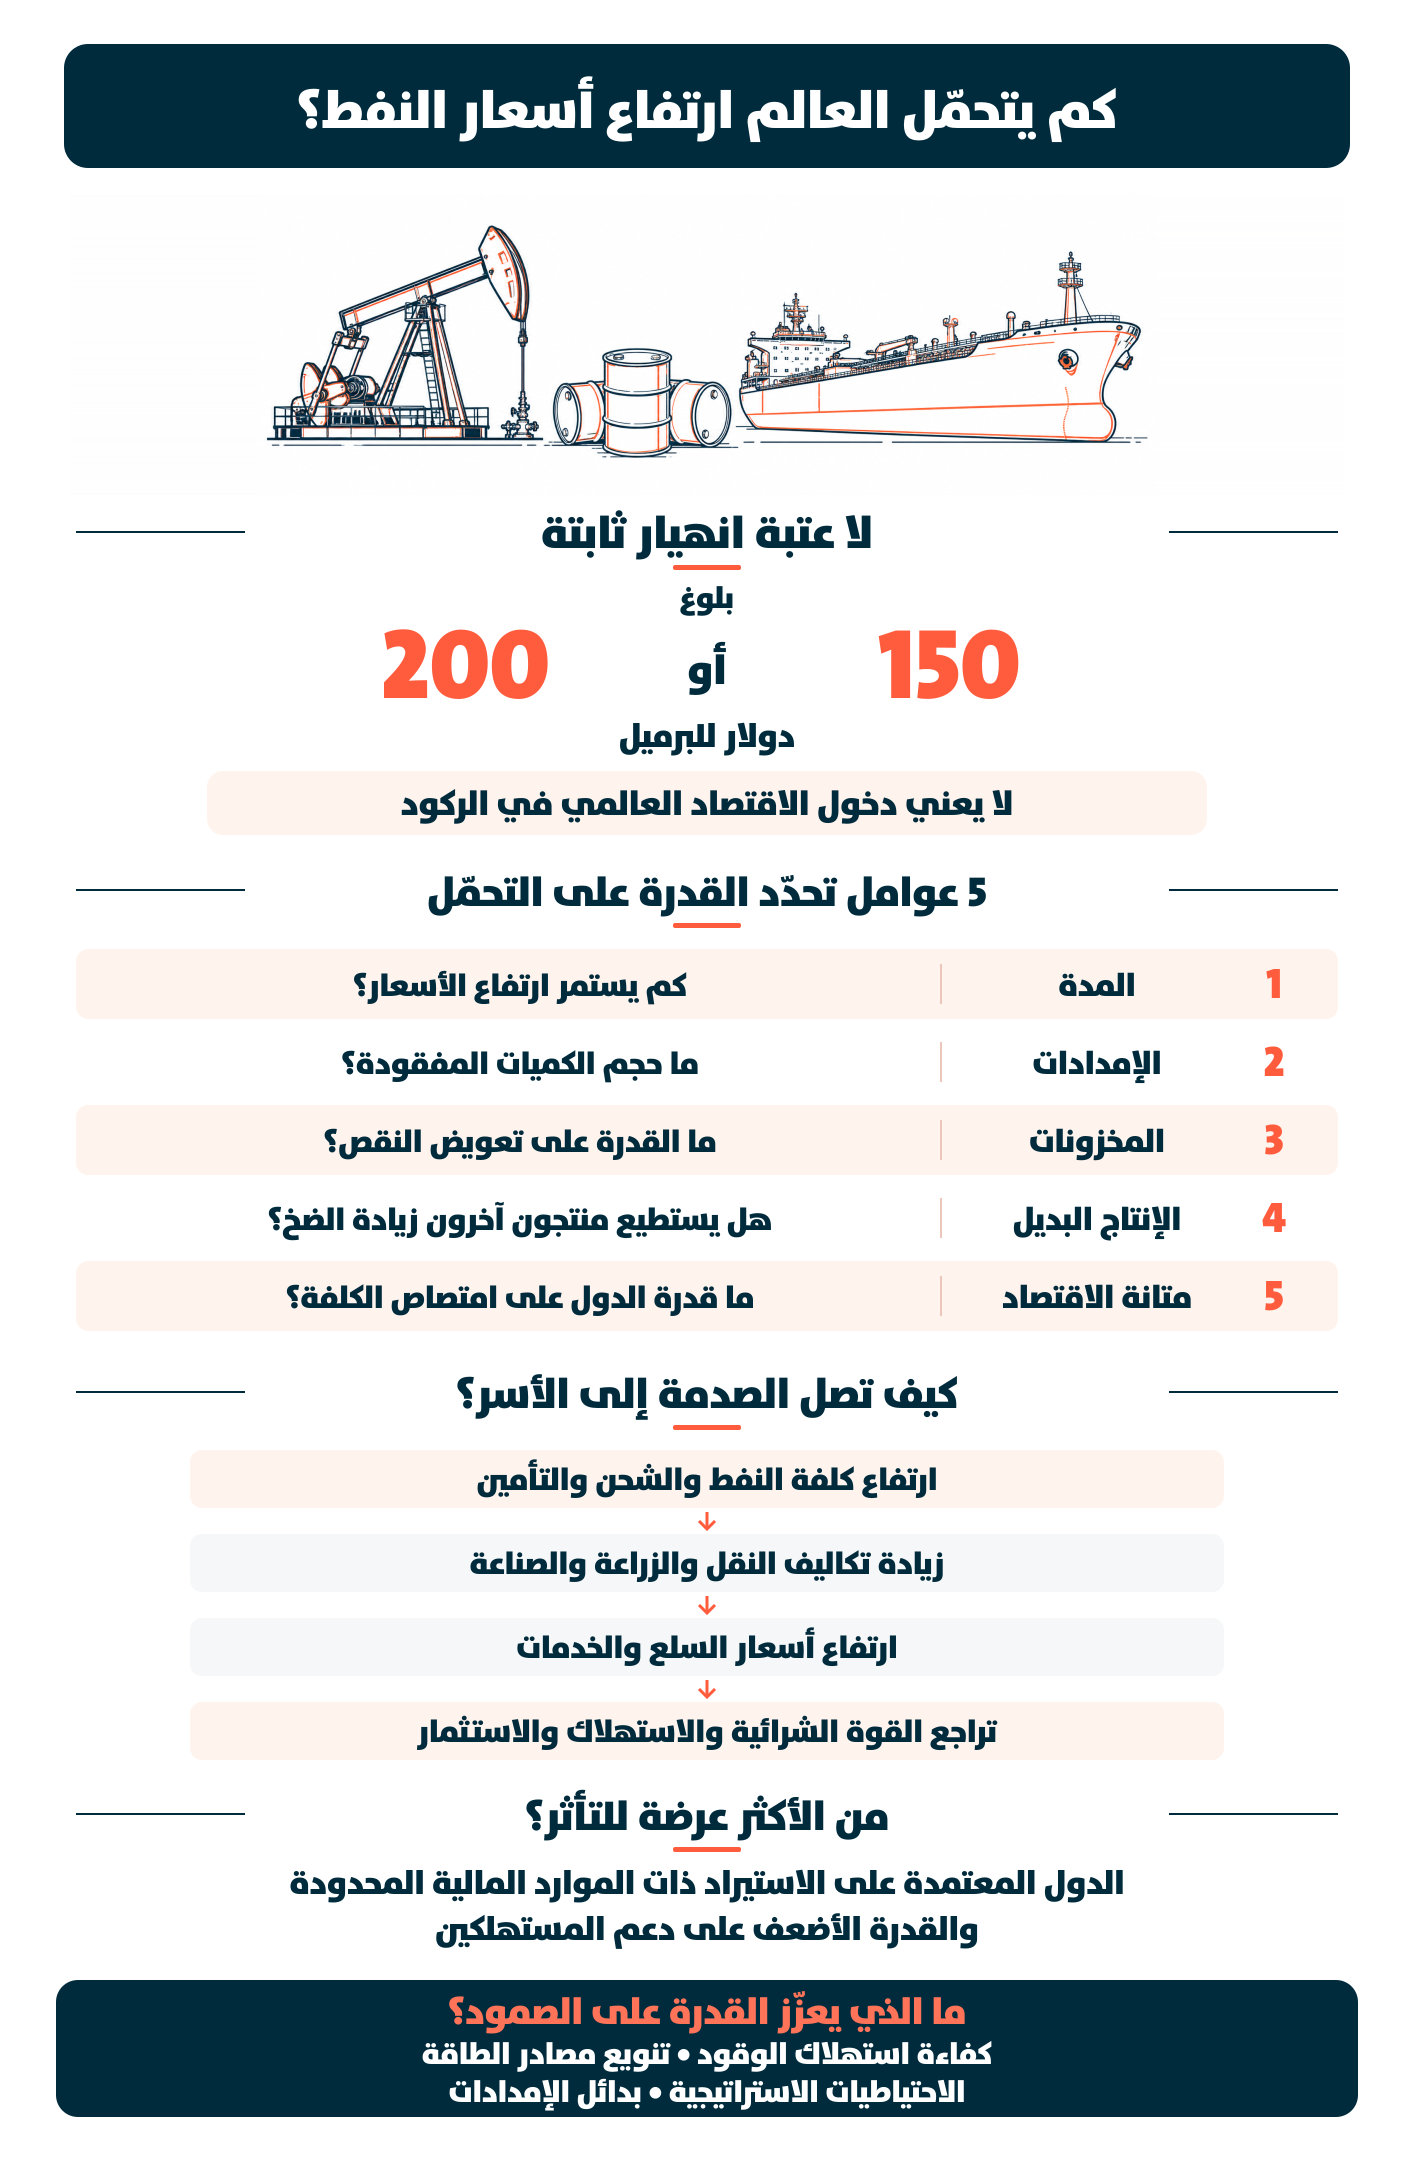
هذه التحولات لا تعني أن ارتفاع أسعار النفط أصبح أقل أهمية في جميع الظروف. فالنفط لا يزال عنصراً أساسياً في النقل البحري والجوي والبري، وفي إنتاج العديد من المواد المستخدمة في الصناعات الكيميائية والبتروكيماوية. كما أن التحول إلى بدائل الطاقة لا يحدث بالسرعة نفسها في جميع الاقتصادات والقطاعات. وقد تتمكن دولة تمتلك إنتاجاً محلياً واحتياطيات مالية كبيرة من امتصاص الصدمة لفترة أطول، في حين تواجه دولة تعتمد على الاستيراد وتملك قدرة محدودة على دعم المستهلكين ضغوطاً أكبر حتى عند مستويات سعرية أقل.
تظهر هنا أهمية السؤال عن الحد الأقصى الذي يستطيع العالم تحمّله: لا توجد عتبة سعرية واحدة تؤدي تلقائياً إلى الركود الاقتصادي، ولا يمكن القول إن بلوغ النفط 150 أو 200 دولار للبرميل يعني بالضرورة انهيار الاقتصاد العالمي. فالأثر يتوقف على مدة بقاء الأسعار مرتفعة، وحجم الإمدادات المفقودة، ومستوى المخزونات، وقدرة المنتجين الآخرين على زيادة الإنتاج، إضافة إلى الوضع الاقتصادي والمالي لكل دولة
مع ذلك، وصول النفط إلى مستويات مرتفعة جداً واستمرارها فترة طويلة يزيدان احتمالات تراجع الاستهلاك والاستثمار، ويجعلان الشركات أكثر حذراً في التوسع والتوظيف، فيما تضطر الأسر إلى تخصيص جزء أكبر من دخلها للطاقة والنقل، على حساب إنفاقها على سلع وخدمات أخرى.
الحدود الآمنة أو الحدود الخطرة؟
تزداد هذه المعادلة صعوبةً عندما تتزامن أسعار النفط المرتفعة مع التضخم والديون وتكاليف التمويل. فارتفاع الطاقة يرفع تكاليف الإنتاج والنقل، وقد يدفع الأسعار الاستهلاكية إلى الارتفاع مجدداً، ما يضع البنوك المركزية أمام معضلة بين احتواء التضخم والمحافظة على النمو الاقتصادي. فإذا أبقت أسعار الفائدة مرتفعة لفترة أطول، زادت كلفة الاقتراض على الشركات والأسر والحكومات؛ وإذا خففت السياسة النقدية بسرعة في مواجهة تباطؤ النشاط الاقتصادي، فقد تتفاقم الضغوط التضخمية. وهكذا، يمكن أن تتحول الصدمة النفطية إلى مشكلة تتجاوز سوق الطاقة لتطال الاستثمار والائتمان والمالية العامة.
في هذا السياق، لا ينبغي التعامل مع مستويات تتراوح بين 100 و150 دولاراً للبرميل باعتبارها حداً آمناً أو خطراً بصورة مطلقة. فالسعر الذي يمكن للاقتصاد العالمي امتصاصه لفترة قصيرة قد يصبح عبئاً كبيراً إذا استمر لأشهر، بينما قد تكون صدمة سعرية أعلى أقل ضرراً إذا كانت مؤقتة ولم تؤدِّ إلى نقص حاد في الإمدادات.


أما سيناريو بلوغ 200 دولار للبرميل، فيمثل اختباراً شديداً لقدرة الاقتصادات على التكيف، لا رقماً يمكن اعتباره نقطة انهيار مؤكدة. فالمشكلة الأساسية ليست الوصول إلى مستوى سعري معين بحد ذاته، بل استمرار ارتفاع التكاليف في وقت تتراجع فيه قدرة المستهلكين والشركات على تحمّل المزيد من الضغوط.
وتقدم أزمة 1973 درساً أساسياً في هذا المجال: لا تتأثر الأسواق بكمية النفط المتاحة فحسب، بل أيضاً بمدى استعدادها للصدمة وقدرتها على إيجاد بدائل. فحينها، كشف الحظر عن اعتماد كبير على عدد محدود من الدول المنتجة، ودفع الاقتصادات المستهلكة إلى إعادة النظر في سياساتها المتعلقة بالطاقة والمخزونات والكفاءة. أما اليوم، فرغم أن مصادر الإنتاج والبدائل أصبحت أكثر تنوعاً، فإن الترابط بين الأسواق العالمية يجعل أي اضطراب كبير في أحد الممرات الاستراتيجية قادراً على التأثير في أسعار الوقود والشحن والسلع على نطاق واسع.
في النهاية، لا تكمن المقارنة بين 1973 و2026 في القول إن التاريخ يعيد نفسه، بل في إدراك أن الاقتصاد العالمي تغير، فيما بقي النفط أحد أهم مصادر المخاطر الاقتصادية. فالعالم اليوم أكثر كفاءة في استخدام الطاقة، وأكثر تنوعاً في مصادرها، لكنه لا يزال معرضاً لصدمات حادة عندما تتعطل الإمدادات على نطاق واسع.
وبين سعر يتجاوز 100 دولار للبرميل واحتمالات استمرار الاضطرابات، يبقى العامل الحاسم هو المدة التي يستطيع خلالها الاقتصاد العالمي تحمّل هذه الكلفة قبل أن تتحول من ضغط على المستهلكين والشركات إلى تباطؤ في النمو وتراجع في الطلب. فالسؤال الحقيقي ليس فقط كم يمكن أن يرتفع سعر النفط، بل إلى متى يستطيع العالم دفع ثمنه دون أن يدفع الاقتصاد بأكمله ثمناً أكبر.