خاص – فوائد الودائع بالليرة تقفز 94% خلال عام… Leb Economy يكشف الأسباب
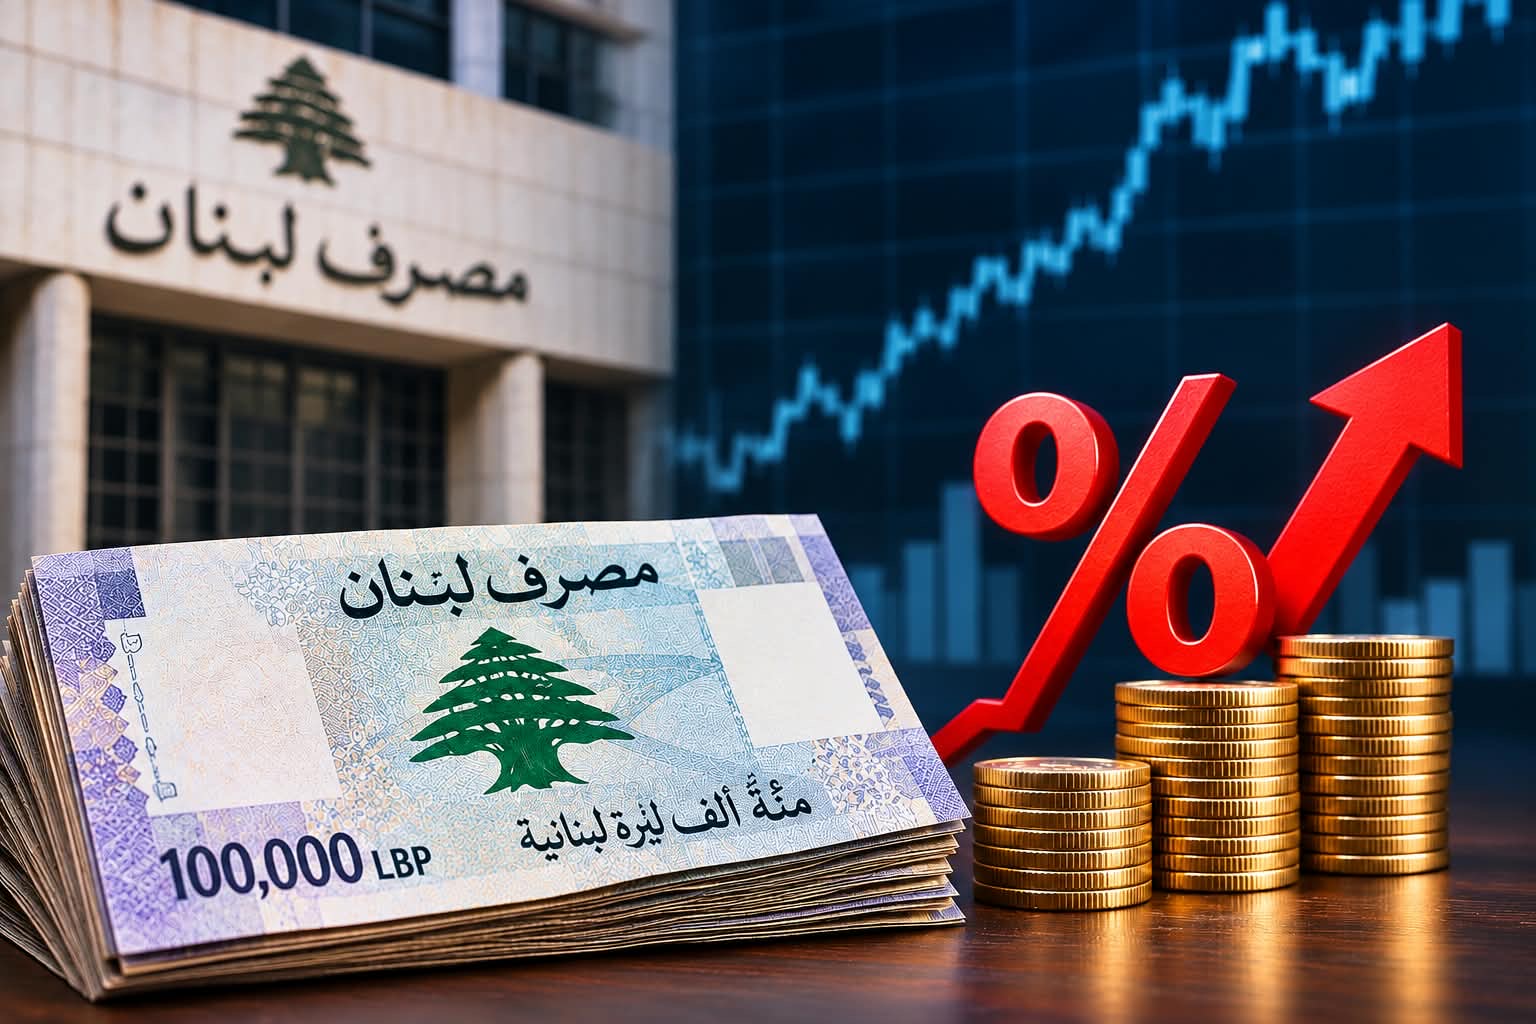
في تطور لافت على صعيد المؤشرات النقدية والمصرفية، كشفت أرقام مصرف لبنان عن ارتفاع كبير في متوسط الفائدة على الودائع بالليرة اللبنانية، إذ انتقلت من 3.16% في أيلول 2025 إلى 6.12% في أيلول 2026، مسجلة زيادة تقارب 94% خلال عام واحد.
هذا الارتفاع يطرح تساؤلات حول الأسباب الكامنة وراءه، وما إذا كان يعكس حاجة متزايدة لدى المصارف إلى استقطاب السيولة بالليرة اللبنانية، أم أنه يرتبط بعوامل نقدية أخرى. كما يطرح سؤالاً أساسياً حول إمكانية اعتبار هذه الزيادة مؤشراً إلى استعادة الادخار بالعملة الوطنية جاذبيته، بعد سنوات من الأزمة المصرفية وفقدان الثقة.
وفي هذا الإطار، اعتبر الخبير الاقتصادي الدكتور بلال علامة، في حديث لموقعنا Leb Economy، أن الارتفاع الكبير في معدلات الفائدة على الودائع بالليرة اللبنانية لا يُعد مؤشراً إيجابياً، مشيراً إلى أن ارتفاع الفائدة يأتي في سياق مواكبة التضخم، إلا أن الزيادة المسجلة، والتي تقارب 100%، تحمل دلالات تتجاوز هذا العامل.

وأوضح علامة أن أحد أبرز الأسباب وراء رفع معدلات الفائدة يتمثل في محاولة المصارف جذب الودائع بالليرة اللبنانية واستدراج السيولة إلى القطاع المصرفي، معتبراً أن هذه الخطوة تعكس استمرار الإحجام عن إيداع الأموال في المصارف.
ولفت إلى أن حاجة المصارف إلى استقطاب هذه الودائع تدفعها إلى رفع معدلات الفائدة لإغراء المودعين، من خلال العوائد التي يمكن أن يحصلوا عليها بصورة دورية، مع إمكانية ارتفاع هذه العوائد في حال تجميد الأموال لفترات أطول.
وأشار إلى أن هذه السياسة تهدف إلى تشجيع أصحاب الأموال على إعادة إيداعها في المصارف للاستفادة من الفوائد، لافتاً في الوقت نفسه إلى أن هذه الفوائد تخضع للضرائب، ما يعني أن ارتفاعها يؤدي أيضاً إلى زيادة الإيرادات الضريبية، سواء لحساب الخزينة أو عبر المصرف المركزي وصولاً إلى الخزينة.
وشدد علامة على أن ارتفاع معدلات الفائدة لا يمكن اعتباره عاملاً إيجابياً أو دليلاً على تحسن الوضع المصرفي، بل على العكس، فإنه يؤشر إلى حاجة المصارف إلى الودائع، وسعيها إلى إعادة جذب السيولة بالليرة اللبنانية إلى النظام المصرفي.
وأضاف أن رفع معدلات الفائدة يعكس أيضاً حالة من عدم الانتظام في الواقع المالي اللبناني، إذ تسعى هذه السياسة إلى امتصاص فائض السيولة من السوق وإعادة تجميده داخل المصارف، في محاولة لإعادة شيء من الانتظام إلى الوضع النقدي والمالي.
إلا أن علامة أعرب عن اعتقاده بأن هذه الإجراءات لا تؤدي إلى انتظام فعلي ومستدام في الوضع المالي، بل تشكل معالجة ظرفية قد تكون وراءها أهداف أخرى، من بينها تغطية عجز قبل نهاية السنة، أو معالجة مراكز مالية مكشوفة لدى بعض المصارف.
كما لم يستبعد أن يكون الهدف استقطاب أموال واستثمارات جديدة على شكل ودائع، بما يتيح للمصارف رفع أرصدتها، معتبرا أن هذه الاحتمالات تعكس اختلالات في الوضع المالي.