مجلس الوزراء وافق على فرض ضريبة على قروض سُددت بأقلّ من قيمتها
“ضاعت الودائع بين مصرف لبنان والدولة”، هي الصورة التي تترجَم بالعبارة الأكثر تداولاً، لكن حقيقة التوصيف تنقصها إضافة جملة “والدائنين في القطاع الخاص”.
يوم بدأت الأزمة الاقتصادية بفرض انعكاساتها السلبية على البلاد، وتوقّف المصارف عن وظيفتها التاريخية، وانهيار الليرة إلى مستويات غير مسبوقة، كانت التسليفات للقطاع الخاص بالدولار الأميركي نحو 38.2 مليار دولار، أي ما يقرب من ثلث الودائع الإجمالية.
هذا المبلغ إنخفض بشكل كبير بعدما بادر المقترضون الى تسديد ما استلفوه سابقا على سعر صرف 1507 ليرات مستفيدين من تمسّك الدولة بتثبيت سعر الصرف، وعليه تراجعت التسليفات بالنقد الأجنبي بقيمة 30.1 مليار دولار لتبلغ 8.1 مليارات دولار راهناً.
أمام الخسارة الكبرى التي أصابت القطاع المصرفي عموما، والمودعين خصوصا، يتم التداول في الحلقات الاقتصادية والبحثية، بمشروع يقضي بفرض ضريبة 10% على القروض التجارية التي سددها أصحابها على سعر 1507، وجنوا إثر ذلك أرباحاً طائلة، وحافظوا على ازدهار أعمالهم وتجاراتهم، فيما المودعون يئنّون تحت نير حرمانهم من جنى العمر.
وفي حين أكدت مصادر متابعة أن حيثيات مشروع القانون لم تتطرق الى التفاصيل “المملّة”، رأت أنه يجب ألّا يستهدف القروض السكنية، أو قروض التجزئة، (قرض شخصي، قرض سيارة، سفر… وغيره) بل يجب أن يوجَّه نحو المقترضين الذين حصلوا على قروض تجارية، ومشاريع إستثمار عقاري، وخلافه من التسليفات التي تقع تحت بند “تسليفات تجارية”.
ويؤكد مطلعون أن إيرادات هذه الضريبة قد تصل الى أكثر من مليار دولار، ستكون مخصصة فقط لإعادة جزء ولو يسيراً من الودائع، عبر رفع قيمة السحوبات الشهرية المحددة في التعميم 158 الصادر عن مصرف لبنان. بَيد ان أسئلة عدة تُطرح في السياق: هل ستشمل الضريبة قروض كفالات؟ وما هي المهل الزمنية التي ستُعطى للمقترضين لتسديد الضريبة العتيدة، خصوصا أن بعضها قد يصل إلى ملايين الدولارات “الكاش” ويحتاج أصحابها إلى أشهر لتحصيلها أو استعادتها من الخارج أو التزامات مالية وتجارية أخرى؟
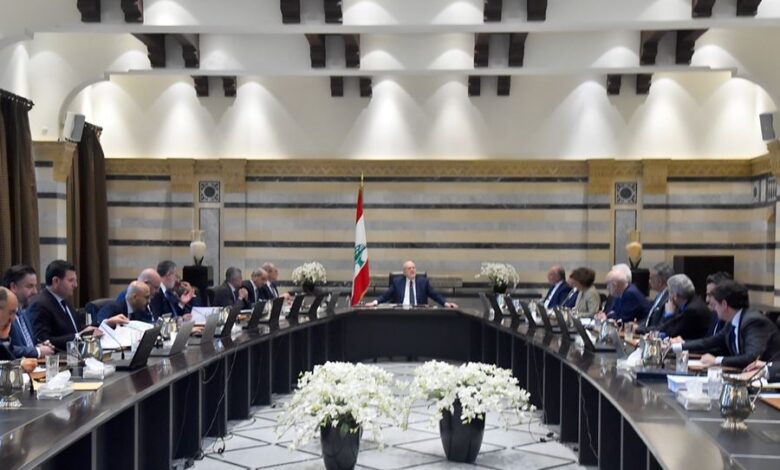
أمس، وافق مجلس الوزراء على “مشروع قانون معجل مكرر يرمي الى تخصيص بعض الايرادات الضريبية المباشرة لتمويل صندوق استرداد الودائع المزمع انشاؤه”، وذلك بعد أخذ ملاحظات وزارة المال. ومشروع القانون الذي اعدته الحكومة يرمي الى فرض ضريبة على من افاد من سداد قروض بغير قيمتها الحقيقية بعد اندلاع الأزمة أواخر 2019، فيما يؤكد مصدر في وزارة المال لـ”النهار” ان بعض ما ورد فيه يحتاج فقط الى اصدار كتاب تكليف لمصلحة الضرائب لتحصيلها، خصوصا ان القانون يستند الى المواد الضريبية، على أن يحدد الاعفاء من غرامات التحصيل وتخصيص الضرائب لردّ الودائع. ولفت المصدر الى ان القانون لم يحدد القروض التي سيشملها ولا نسبة الضرائب على أن تحدد لاحقا، كاشفا ان القانون “لم يميز بين القروض أو قيمتها، حتى انه لم يستثنِ أحدا”، علما أنه يمكن لوزارة المال ان تعاود تحصيل ايرادات من افراد وشركات حققوا ارباحا من دون مسوّغ شرعي، كما يمكنها ان تستصدر مرسوما تحدد فيه الآلية لرفع السرية المصرفية عن حسابات المكلفين.
ومعلوم أنه وفقا لنص المادة 81 من الدستور “لا تُفرض الضرائب العمومية في الجمهورية اللبنانية إلا بموجب قانون شامل تطبق احكامه على جميع الأراضي اللبنانية”، فيما “فرضُ الضرائب هو من المواضيع المحفوظة لمجلس النواب loi de reserve la ومن الاختصاص الحصري العائد له”.
حتى الآن ليس واضحا مَن ستشمل الضريبة على الارباح الناتجة عن القروض، إذ يؤكد البعض أن الاقتراح لا يشمل القروض السكنية او الاستهلاكية، أو قروض الصحة والطبابة والتعليم، على أن يُستثنى منها محدودو الدخل. ولكن يبدو مؤكدا أن الضريبة ستطاول المستثمرين الذين اقترضوا ملايين الدولارات، واستثمروها في مشاريع تدر عليهم ارباحا كبيرة، فيما هم سددوا قروضهم بأقل من 10% من قيمتها. وستُفرض الضريبة على ارباح تلك الإستثمارات وليس على أساس رأس المال الذي اقترضه المستثمر، على أن تراوح الضريبة ما بين 15% و17% ولمرة واحدة فقط. أما مبالغ الضريبة المحصلة فستوضع في صندوق إعادة أموال المودعين، وهذا الامر سيمكّن المصارف من تسديدها لأصحاب الحقوق “بالفريش” دولار.
مستشار رئيس الحكومة للشؤون الاقتصادية سمير الضاهر، قال لـ”النهار” إن الضريبة ستطاول أولئك الذين سددوا قروضهم باللولار أو على سعر صرف 1500 وحققوا ارباحا هائلة جراء ذلك، وهو ما يُعتبر دخلاً غير متوقع. وهذه العائدات ستُخصص لصندوق استرداد الودائع على اعتبار أنها أُخذت من الودائع. وأكد أنه “لم تُحدد نسبة الضريبة ولا حجم القروض ولا نوعيتها، في انتظار انتهاء النقاشات حوله، علما أنها تركزت على امكان اعفاء القروض التي ما دون الـ 100 ألف دولار”، لافتا الى أن الضريبة “لن تشمل القروض التي سُددت بالليرة كونها سُددت بعملتها”.
وإذ اعتبر أن “القروض التي تم تسديدها تقدَّر ما بين 25 و30 مليار دولار باللولار أو على سعر 1500 ليرة، وهذا الامر يُعتبر كارثة، وخطيئة مميتة من مصرف لبنان، كونه لم يطلب تعديلا للقانون وتمسّك بسعر صرف 1500 ليرة”، لفت الضاهر الى أن “المقترض الذي سدد قرضه على سعر الـ 1500 ليرة فيما كان سعر الصرف 50 ألف ليرة، حقق ربحاً عبر الفارق بين سعر صرف 1500 ليرة، وتاليا يتوجب عليه دفع ضريبة على هذا الربح”، مشيرا الى أن “مجلس الوزراء سيحدد نسبة الاقتطاع، ومن بعدها سيحال المشروع على مجلس النواب”.
وتشير المعلومات الى أن الاتجاه هو لاستثناء اصحاب القروض الذين سددوها من حساباتهم المصرفية بالقيمة نفسها، مع الاخذ في الاعتبار أن بعض الاشخاص سددوا قروضهم عندما كان الدولار بـ 60% من قيمته وآخرون 40% أو 10%، على أن تُدرس كل حالة من هذه الحالات على حدة، اضافة الى قيمة الضريبة التي ستُدفع.
القطاع الخاص ينتظر التفاصيل
قُدرت قيمة القروض على القطاع الخاص بنحو 33 مليار دولار، بعضها سُدد على سعر دولار 1500 ليرة، فيما أشار صندوق النقد الدولي الى ان المبلغ المسدد هو 15 مليار دولار.
حتى الآن لم يطّلع القطاع الخاص على تفاصيل المشروع، إذ يؤكد رئيس الهيئات الاقتصادية محمد شقير لـ”النهار” أن الهيئات “تنتظر الاجابة عن عدد من التساؤلات حول الموضوع، أولها لمن ستؤول الضريبة، هل لوزراة المال أم لتسديد أموال صغار المودعين؟ وكم نسبتها؟”، كاشفا أن هذه الاسئلة “ستُطرح على الحاكم بالانابة وسيم منصوري الذي سيزور الغرفة وسنغوص معه في التفاصيل، فبعضهم سدد قروضه عبر بيع عقار باللولار، وآخرون سددوا قروضهم من حساباتهم في المصرف أو من حسابات أقاربهم، فهل تنطبق عليهم الضريبة؟ علما ان وضع هؤلاء يختلف حتما عن وضع الذين سددوا قروضهم بملايين الدولارات”. وختم قائلا أن “كل هذه الاسئلة بحاجة الى أجوبة صريحة وواضحة”.
بعض القروض سُددت من ودائع محجوزة، في حين عمد كثيرون الى شراء شيكات مصرفية (لولار) من مودعين، وقد دفعهم الى ذلك عاملان: إما الحاجة الى تسييل أموالهم المحتجزة في المصارف، وإما الخوف من عدم استرداد ودائعهم. ولكن في كل الاحوال فإن “الربح الذي حققه بعض المقترضين عبر سداد قروضهم بأقل من قيمتها الفعلية، هو ربح غير ناتج عن مهنة او عملية تجارية او صناعية، او مهنة حرة او ايرادات املاك مبنية او اموال منقولة من اسهم وسندات، بما يعني أن هذا الربح، وفق ما تؤكد مصادر متابعة، لا يُدرج في اي خانة من الضرائب الاخرى على الدخل”.
وإذا كان بعض كبار المقترضين المقربين من الطبقة السياسية استفادوا من تسديد القروض على 1500 ليرة، تشير المصادر الى “ضرورة التقصّي عن هؤلاء وإبعاد المدينين العاديين من غير أصحاب المشاريع الكبرى، الذين سددوا ديونهم بطرق مشروعة ومباحة مثلا من خلال أموالهم المحجوزة في المصارف، من عِداد المشمولين بهذا القانون وحمايتهم بالحد الادنى”.